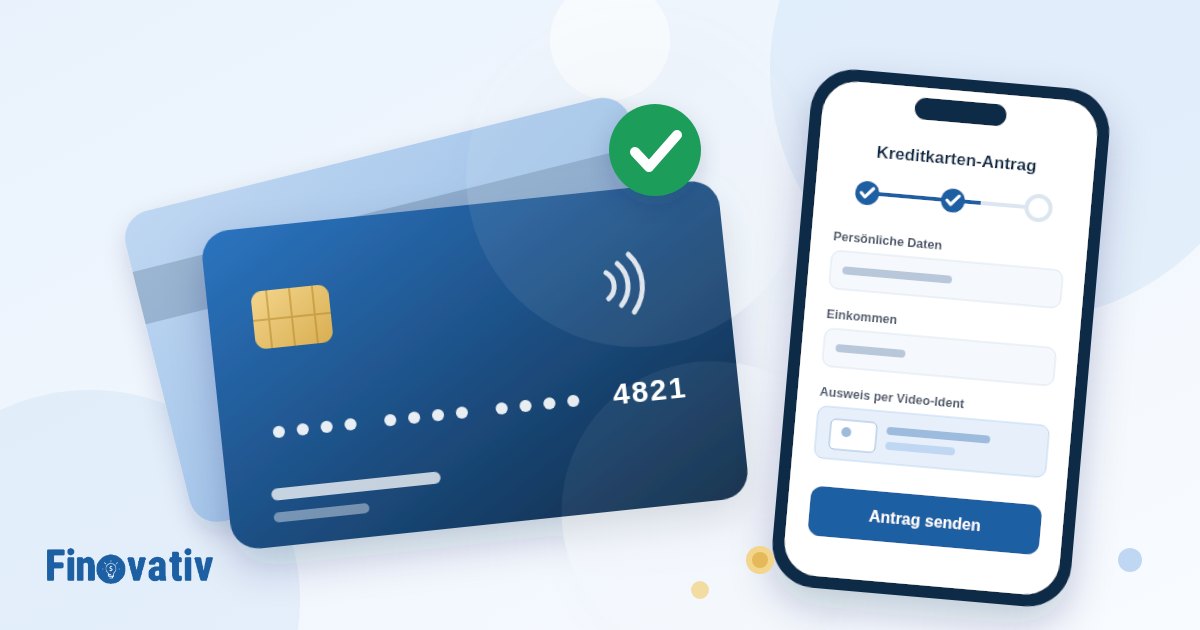
Eine Kreditkarte beantragst du online in 5 bis 15 Minuten: Karte wählen, Antrag ausfüllen, per Video-Ident bestätigen, auf die Bonitätsprüfung warten, Karte aktivieren. Du brauchst Volljährigkeit, einen Wohnsitz in Deutschland, ein Girokonto und eine ausreichende Bonität. Die Zusage kommt oft nach wenigen Minuten, die Karte meist nach 3 bis 10 Werktagen.
| Antrag | Online in 5 bis 15 Minuten, ohne Papierkram |
|---|---|
| Identifikation | Video-Ident (5 bis 10 Minuten), PostIdent oder Online-Ausweisfunktion |
| Zusage | Oft nach wenigen Minuten, manchmal bis zu 2 Werktage |
| Karte im Briefkasten | Meist nach 3 bis 10 Werktagen |
| Mindestalter | 18 Jahre |
| Kosten für den Antrag | 0 € |
👉 Du willst direkt starten? Hier geht es zu den Kreditkarten, die du online beantragen kannst. Wie der Antrag abläuft, was du brauchst und worauf du achten solltest, erklären wir darunter.
Kreditkarte beantragen in 5 Schritten
Der Ablauf ist bei fast allen Anbietern gleich, egal ob Direktbank, Filialbank oder Kreditkartengesellschaft. Das sind die fünf Schritte:
Passende Karte auswählen
Entscheide zuerst, welche Kartenart du willst: eine Kreditkarte mit Kreditrahmen, eine Debitkarte oder eine Prepaidkarte. Vergleiche dann Jahresgebühr, Kosten fürs Bezahlen im Ausland und fürs Bargeldabheben. Unseren Vergleich findest du weiter unten.
Online-Antrag ausfüllen
Du gibst Name, Adresse, Geburtsdatum, Beruf, Nettoeinkommen und die IBAN deines Girokontos an, über das die Karte abgerechnet wird. Das dauert meist 5 bis 15 Minuten. Der Antrag selbst kostet nichts.
Identität bestätigen
Das geht per Video-Ident mit Ausweis und Smartphone-Kamera (etwa 5 bis 10 Minuten), je nach Anbieter mit der Online-Ausweisfunktion oder per PostIdent in einer Filiale. Bei Bestandskunden entfällt dieser Schritt oft.
Bonitätsprüfung und Zusage abwarten
Die Bank fragt deine Daten bei der Schufa ab und entscheidet meist automatisiert. Viele Anbieter melden das Ergebnis nach wenigen Minuten, manche brauchen bis zu zwei Werktage. Mit der Zusage legt die Bank deinen Kreditrahmen fest.
Karte erhalten und aktivieren
Die Karte kommt meist nach drei bis zehn Werktagen per Post, die PIN separat oder über die App. Nach der Aktivierung kannst du bezahlen und Bargeld abheben. Bei einigen Anbietern lässt sich die Karte schon vorher in Apple Pay oder Google Pay hinterlegen.
Welche Voraussetzungen gelten beim Kreditkartenantrag?
Die genauen Bedingungen legt jeder Anbieter selbst fest. Diese Punkte sind bei echten Kreditkarten mit Kreditrahmen üblich:
| Voraussetzung | Was die Bank prüft | Wenn es nicht passt |
|---|---|---|
| Mindestens 18 Jahre | Volljährigkeit. Minderjährige dürfen sich nicht verschulden, deshalb bekommen sie keine echte Kreditkarte. | Debit- oder Prepaidkarte, meist über das Konto der Eltern |
| Wohnsitz in Deutschland | Eine Meldeadresse in Deutschland, kein Postfach | Anbieter im Wohnsitzland suchen, viele Karten sind sonst nicht verfügbar |
| Girokonto | Ein Konto für die Abrechnung per Lastschrift | Erst ein Girokonto eröffnen oder eine Karte wählen, die ein Konto mitbringt |
| Regelmäßiges Einkommen | Gehalt, Rente oder Einkünfte aus Selbstständigkeit, bei manchen Anbietern auch die Höhe | Debit- oder Prepaidkarte, Tipps für Rentner und Menschen ohne eigenes Einkommen |
| Ausreichende Bonität | Schufa-Daten und Score, keine harten Negativmerkmale | Auskunft prüfen, andere Karte wählen oder Karten ohne Schufa-Abfrage ansehen |
| Gültiger Ausweis | Personalausweis oder Reisepass, möglichst noch mehrere Wochen gültig | Ausweis vor dem Antrag erneuern |
| Handynummer und E-Mail | Für Video-Ident, TAN-Freigabe und die App der Bank | Aktuelle Nummer und Adresse angeben |
Welche Unterlagen und Angaben brauchst du?
Halte diese Dinge bereit, dann ist der Antrag in unter 15 Minuten erledigt:
- Personalausweis oder Reisepass. Beim Reisepass verlangen Banken oft zusätzlich eine Meldebescheinigung, weil dort keine Adresse steht.
- IBAN deines Girokontos, über das die Karte abgerechnet wird.
- Angaben zu Beruf und Nettoeinkommen.
- Smartphone mit Kamera für das Video-Ident und deine Handynummer.
- E-Mail-Adresse für die Vertragsunterlagen.
Die meisten Online-Anbieter fragen beim Antrag nur nach deinen Angaben. Ein Nachweis, zum Beispiel eine Gehaltsabrechnung, kann aber bei einem höheren Kreditrahmen nachgefordert werden.
Wie lange dauert es, eine Kreditkarte zu beantragen?
Vom Antrag bis zur nutzbaren Karte vergehen meist 3 bis 10 Werktage. Der Antrag selbst dauert nur 5 bis 15 Minuten, den Rest brauchen Prüfung, Produktion und Post.
| Phase | Typische Dauer | So gehst du es schneller an |
|---|---|---|
| Online-Antrag ausfüllen | 5 bis 15 Minuten | Unterlagen vorher bereitlegen |
| Identifikation per Video-Ident | 5 bis 10 Minuten | Gutes Licht, gültiger Ausweis griffbereit |
| Bonitätsprüfung und Zusage | Minuten bis 2 Werktage | Alle Angaben vollständig und korrekt machen |
| Kartenproduktion und Versand | 3 bis 10 Werktage | Den Antrag nicht auf den letzten Drücker stellen |
| PIN | Oft separat per Post oder in der App | PIN-Brief oder App-Freischaltung abwarten |
Die Werte sind übliche Spannen und hängen vom Anbieter ab. Verbindlich ist die Angabe im Antrag des jeweiligen Anbieters.
Bei Filialbanken wie deiner Hausbank kann es länger dauern, weil ein Termin nötig ist und der Antrag manuell geprüft wird. Wenn du die Karte für eine Reise brauchst, beantragst du sie besser zwei bis drei Wochen vorher.
Kreditkarte schnell beantragen: So bekommst du sie sofort nutzbar
Wenn es eilig ist, helfen diese vier Hebel:
- Anbieter mit Sofortzusage wählen. Viele Direktbanken entscheiden automatisiert nach wenigen Minuten.
- Video-Ident statt PostIdent. Das spart oft mehrere Tage.
- Digitale Karte nutzen. Einige Anbieter erlauben, die Karte schon vor dem Eintreffen in Apple Pay oder Google Pay zu hinterlegen. Wie das geht, steht in unserem Ratgeber zu Apple Pay und Google Pay.
- Prepaid- oder virtuelle Karte. Eine Prepaid-Kreditkarte oder eine rein digitale Karte ist oft sofort einsatzbereit, hat aber keinen Kreditrahmen. Für manche Buchungen, etwa Mietwagen, wird sie nicht immer akzeptiert.
Rechne trotzdem mit einigen Tagen, bis alles eingerichtet ist. Wer die Karte dringend braucht, sollte parallel eine Prepaid- oder virtuelle Karte als Überbrückung in Betracht ziehen. Welche unserer Karten sich vor Erhalt per Apple Pay oder Google Pay nutzen lassen und wie schnell das wirklich geht, steht im Ratgeber Kreditkarte sofort nutzbar.
Welche Kartenart passt zu dir?
Vor dem Antrag lohnt der Blick auf die Kartenart. Sie bestimmt, wann dein Geld abgebucht wird und ob Zinsen anfallen. Umgangssprachlich heißen alle vier „Kreditkarte“, echte Kreditkarten mit Kredit sind aber nur Charge- und Revolving-Karten.
| Merkmal | Charge-Karte | Revolving-Karte | Debitkarte | Prepaid-Karte |
|---|---|---|---|---|
| Leiht dir die Bank Geld? | Ja, kurzfristig bis zur Abrechnung | Ja, mit Kreditrahmen | Nein | Nein |
| Abbuchung vom Konto | Gesammelt, meist einmal im Monat | Monatlich: Teilbetrag oder Gesamtbetrag nach Wahl | Sofort bei jedem Einkauf | Du lädst vorher Guthaben auf |
| Zinsen | Keine bei voller Zahlung | Hoch bei Teilzahlung, bei unseren Vergleichskarten aktuell etwa 21,78 % bis 24,95 % pro Jahr | Keine | Keine |
| Bonitätsprüfung | Ja | Ja | Meist über das Konto | Meist nein |
| Gut geeignet für | Reisen, Mietwagen, Hotels | Wer flexibel zahlen will und die Rückzahlung im Griff hat | Wer seine Ausgaben im Blick behalten will | Jugendliche und alle, die keine Bonitätsprüfung möchten |
Mehr zu rein digitalen Karten ohne Plastik, ihren Arten und Grenzen steht im Ratgeber Virtuelle Kreditkarte.
Hast du die Wahl, ist die Charge-Karte günstiger, weil keine Zinsen entstehen. Viele Online-Banken bieten aktuell vor allem Revolving-Karten an. Dann prüfst du direkt nach der Aktivierung, welche Zahlungsart eingestellt ist, und wählst die vollständige monatliche Rückzahlung, damit keine Zinsen anfallen.
Kreditkarten im Vergleich: Diese Karten kannst du online beantragen
Diese vier Karten aus unserem Vergleich kannst du komplett online beantragen. Alle kosten laut Anbieter 0,00 € Jahresgebühr und sind Revolving-Karten, bei denen Zinsen nur bei Teilzahlung entstehen.
 |  |  |  | |
|---|---|---|---|---|
| Kartentyp | Revolving | Revolving | Revolving | Revolving |
| Kartensystem | Visa | Mastercard | Mastercard | Visa |
| Jahresgebühr | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| Effektiver Jahreszins | 24,40 % | 24,79 % | 24,95 % | 21,78 % |
| Bargeld abheben weltweit | Gebührenfrei | Gebührenfrei | Gebührenfrei | Gebührenfrei |
| Fremdwährungsgebühr | Gebührenfrei | Gebührenfrei | Gebührenfrei | Gebührenfrei |
| Willkommensbonus | 15 € | - | - | - |
| Zum Anbieter › | Zum Anbieter › | Zum Anbieter › | Zum Anbieter › |
Bank Norwegian Kreditkarte
Die Bank Norwegian Kreditkarte ist eine Revolving-Karte auf Visa-Basis. Sie kostet 0,00 € Jahresgebühr, Bezahlen im Ausland und Bargeldabheben sind laut Anbieter gebührenfrei (Bedingungen beachten). Neukunden erhalten aktuell 15 € Willkommensbonus, dazu kommt eine Reiseversicherung.
Bank Norwegian
- ✓Dauerhaft 0,00 € Jahresgebühren
- ✓Bargeldabheben weltweit 0,00 €*
- ✓Inklusive Reiseversicherung
TF Bank Mastercard Gold
Die TF Mastercard GOLD ist eine Revolving-Karte mit 0,00 € Jahresgebühr. Bezahlen im Ausland kostet laut Anbieter nichts, dazu gibt es ein zinsfreies Zahlungsziel und eine Reiseversicherung. Wichtig: Beim Bargeldabheben entfällt das zinsfreie Zahlungsziel, der Betrag wird ab dem Buchungstag verzinst. Mehr dazu in unserem TF-Bank-Test.
TF Bank
- ✓Dauerhaft 0,00 € Jahresgebühren
- ✓Weltweit gebührenfrei bezahlen & bargeld abheben
- ✓Zinsfreies Zahlungsziel bis zu 51 Tage
- ✓Flexible Rückzahlung
- ✓Inklusive Reiseversicherung
Advanzia Gebührenfrei Mastercard Gold
Die Gebührenfrei Mastercard GOLD ist eine Revolving-Karte mit 0,00 € Jahresgebühr, gebührenfreiem Bezahlen weltweit, zinsfreiem Zahlungsziel und Reiseversicherung. Auch hier gilt: Bei Bargeldabhebungen entfällt das zinsfreie Zahlungsziel. Die Details haben wir im Advanzia-Test zusammengefasst.
Advanzia Bank
- ✓Dauerhaft 0,00 € Jahresgebühren
- ✓Weltweit kostenlos bezahlen & Bargeld abheben
- ✓Zinsfreies Zahlungsziel bis zu 7 Wochen
- ✓Inklusive Reiseversicherung
Awa7 Visa Kreditkarte der Hanseatic Bank
Die Awa7® Visa Kreditkarte ist eine Revolving-Karte mit 0,00 € Jahresgebühr. Beim Bargeldabheben in Deutschland fallen 3,95 € pro Vorgang an, im Ausland ist es laut Anbieter gebührenfrei. Wo die Karte Schwächen hat, zeigt unser Awa7-Check.
Awa7
- ✓Dauerhaft 0,00 € Jahresgebühren
- ✓Bargeldabheben im Ausland 0,00 €*
- ✓Awa7 Baumpflanz Aktion
Alternative, wenn die Kreditkarte abgelehnt wird: Debitkarte
Die Trade Republic Debit Visa ist keine Kreditkarte mit Kreditrahmen, sondern eine Debit-Karte auf Visa-Basis. Sie kostet 0,00 € Jahresgebühr und bringt 1% Saveback. Voraussetzung ist ein Konto bei Trade Republic. Sie ist eine Option, wenn dein Antrag für eine echte Kreditkarte abgelehnt wurde.
Trade Republic
- ✓Dauerhaft 0,00 € Jahresgebühren
- ✓Weltweit kostenlos bezahlen
- ✓1% Saveback
Kann jeder eine Kreditkarte beantragen? Schufa und Ablehnung
Wirkt sich der Antrag auf die Schufa aus?
Bei jedem Antrag fragt der Anbieter deine Daten bei der Schufa ab. Je nach Anbieter und Antragsstufe ist das eine unverbindliche Konditionsanfrage, die deinen Score nicht beeinflusst, oder eine verbindliche Anfrage, die die Schufa in der Regel zwölf Monate speichert. Eine einzelne Anfrage hat nur einen geringen Einfluss. Viele Anträge in kurzer Zeit können den Score dagegen vorübergehend belasten.
Warum lehnen Banken Kreditkartenanträge ab?
- Negative Schufa-Merkmale, etwa Zahlungsausfälle oder Inkasso.
- Zu geringes oder unregelmäßiges Einkommen für den gewünschten Kreditrahmen.
- Zu viele laufende Kredite oder Anfragen in kurzer Zeit.
- Falsche oder unvollständige Angaben, zum Beispiel eine Adresse, die nicht mit der Meldeadresse übereinstimmt.
- Ein abgelaufener oder nicht akzeptierter Ausweis, der die Identifikation scheitern lässt.
- Kein Wohnsitz in Deutschland, obwohl der Anbieter ihn voraussetzt.
Was tust du nach einer Ablehnung?
- Die Schufa-Datenkopie anfordern. Sie ist nach Art. 15 DSGVO kostenlos. Prüfe, ob alle Einträge stimmen, und lass Fehler korrigieren.
- Nicht sofort überall beantragen. Such dir gezielt ein bis zwei Anbieter, deren Anforderungen du erfüllst, statt viele Anträge zu streuen.
- Auf Debit- oder Prepaidkarten ausweichen. Sie brauchen meist keine oder eine weniger strenge Bonitätsprüfung. Unsere Übersicht dazu: Kreditkarte ohne Schufa und Prepaid-Kreditkarte kaufen.
Kreditkarte ohne Schufa beantragen: Geht das?
Echte Kreditkarten mit Kreditrahmen prüfen die Bonität fast immer. Ohne Schufa-Abfrage bekommst du vor allem Prepaid- und Guthabenkarten. Eine ehrliche Übersicht mit Vor- und Nachteilen findest du unter Kreditkarte ohne Schufa.
Kreditkarte beantragen als Student, Selbstständiger oder Rentner
Studenten und Azubis
Mit eigenem Einkommen, etwa aus einem Nebenjob oder der Ausbildungsvergütung, kann eine Kreditkarte klappen. Der Kreditrahmen fällt dann oft klein aus. Ohne Einkommen sind Debit- oder Prepaidkarten die realistischere Wahl.
Selbstständige
Anbieter fragen nach dem Einkommen aus der Selbstständigkeit und verlangen teils einen Nachweis, zum Beispiel den Steuerbescheid. Für Betriebsausgaben lohnt sich ein Blick auf Konten mit Firmenkarte im Geschaeftskonto-Vergleich.
Rentner und Menschen ohne eigenes Einkommen
Regelmäßige Rente zählt als Einkommen. Wie es für Rentner läuft, steht in unserem Ratgeber Kreditkarte für Rentner. Wenn du kein eigenes Einkommen hast, hilft Kreditkarte für Hausfrauen und ohne eigenes Einkommen.
Minderjährige und Wohnsitz im Ausland
Echte Kreditkarten gibt es ab 18. Für Jugendliche kommen Debit- oder Prepaidkarten über das Konto der Eltern infrage. Wer im Ausland wohnt, bekommt viele deutsche Karten nicht, weil sie einen Wohnsitz in Deutschland voraussetzen.
Was kostet es, eine Kreditkarte zu beantragen?
Der Antrag selbst ist kostenlos. Kosten entstehen erst bei der Nutzung der Karte:
- Jahresgebühr. Viele Online-Karten haben dauerhaft 0 €, bei Filialbanken sind oft Gebühren üblich.
- Bargeldabhebung. Manche Karten kosten pro Abhebung, bei anderen entfällt das zinsfreie Zahlungsziel.
- Fremdwährung. Zahlungen außerhalb des Euroraums kosten bei manchen Karten einen Aufschlag.
- Zinsen. Sie fallen nur an, wenn du bei einer Revolving-Karte nicht vollständig zurückzahlst.
- Ersatzkarte. Für eine neue Karte bei Verlust verlangen einige Anbieter eine Gebühr.
Nach der Zusage: Karte aktivieren und sicher nutzen
- Karte aktivieren. Das geht je nach Anbieter über die App, das Online-Banking oder mit einer TAN.
- PIN festlegen oder abholen. Sie kommt separat per Post oder wird in der App vergeben.
- Online-Zahlungen freischalten. Richte die Freigabe per App (3-D Secure) ein, sonst scheitern manche Bezahlvorgänge im Netz.
- Mobil bezahlen. Hinterlege die Karte in Apple Pay oder Google Pay, wie in unserem Ratgeber zu Apple Pay und Google Pay beschrieben.
- Zahlungsart prüfen. Stell bei einer Revolving-Karte die vollständige Rückzahlung ein, damit keine Zinsen entstehen.
- Sperrnummer speichern. Bei Verlust erreichst du den Sperr-Notruf unter 116 116, aus dem Ausland unter +49 116 116.
Wo du Prüfnummer und Kartennummer findest, erklärt unser Ratgeber CVV und CVC auf der Kreditkarte finden. Wenn du eine Karte nicht mehr brauchst, hilft die Anleitung zum Kreditkarte kündigen.
Die häufigsten Fehler beim Kreditkartenantrag
- Mehrere Anträge gleichzeitig stellen. Das kann den Score drücken und wirkt auf Banken unruhig.
- Ungenaue Angaben machen. Eine falsche Adresse oder ein falsches Einkommen führt zur Ablehnung oder zu Nachfragen.
- Den Ausweis nicht prüfen. Ein abgelaufener Ausweis lässt die Identifikation scheitern.
- Die Zahlungsart ignorieren. Wer bei einer Revolving-Karte nicht auf vollständige Rückzahlung stellt, zahlt Zinsen.
- Auf „kostenlos“ hereinfallen. Die Jahresgebühr ist nur ein Teil der Kosten, Bargeld- und Auslandsgebühren können mehr ausmachen.
- Zu spät beantragen. Wer die Karte für eine Reise braucht, sollte zwei bis drei Wochen Vorlauf einplanen.
Welche Kreditkarte solltest du beantragen?
Die beste Karte hängt von deiner Situation ab. Diese Zuordnung hilft bei der Entscheidung:
| Deine Situation | Das passt |
|---|---|
| Ich will keine Zinsen zahlen | Jede Karte mit vollständiger monatlicher Rückzahlung, zum Beispiel die Bank Norwegian Kreditkarte oder die TF Bank Mastercard Gold |
| Ich reise viel | Eine Karte ohne Auslandsgebühr, zum Beispiel die Advanzia Gold Mastercard mit gebührenfreiem Bezahlen weltweit |
| Ich brauche eine Karte für den Mietwagen | Eine echte Kreditkarte mit Kreditrahmen. Debit- und Prepaidkarten werden nicht überall akzeptiert. |
| Ich bekomme keine Zusage | Eine Debitkarte, zum Beispiel die Trade Republic Debit Visa, oder eine Prepaid-Kreditkarte |
| Ich möchte beim Bezahlen sparen | Eine Karte mit Cashback oder Willkommensbonus. Schau dir den aktuellen Vergleich an. |
Fazit
Eine Kreditkarte zu beantragen ist unkompliziert: Der Online-Antrag dauert 5 bis 15 Minuten, die Zusage kommt oft in Minuten und die Karte nach 3 bis 10 Werktagen. Entscheidend ist nicht der Antrag, sondern die richtige Karte. Achte auf Jahresgebühr, Auslands- und Bargeldkosten und stell bei einer Revolving-Karte immer die vollständige Rückzahlung ein. Stell nicht mehrere Anträge gleichzeitig, und weiche nach einer Ablehnung auf eine Debit- oder Prepaidkarte aus.
Alle Karten, die du online beantragen kannst, findest du im Kreditkarten-Vergleich. Weitere Konditionen sehen wir uns auf der Seite Kreditkarten im Vergleich an.
Häufig gestellte Fragen
Wie beantrage ich eine Kreditkarte?
Du wählst eine Karte, füllst den Online-Antrag aus (Daten, Einkommen, IBAN), bestätigst deine Identität per Video-Ident, wartest auf die Bonitätsprüfung und aktivierst die Karte nach Erhalt. Der Antrag dauert 5 bis 15 Minuten und ist kostenlos.
Wie lange dauert es, eine Kreditkarte zu beantragen?
Der Online-Antrag dauert 5 bis 15 Minuten, die Zusage kommt oft nach wenigen Minuten bis maximal zwei Werktagen. Die Karte erreicht dich meist nach 3 bis 10 Werktagen. Je nach Anbieter kann es kürzer oder länger dauern.
Wo kann ich eine Kreditkarte beantragen?
Du kannst sie bei deiner Hausbank, bei Direktbanken und Online-Anbietern, bei Kreditkartengesellschaften wie American Express oder über Vergleichsportale beantragen. Die meisten Anbieter ermöglichen den kompletten Antrag online.
Kann ich eine Kreditkarte online beantragen?
Ja. Fast alle Anbieter bieten einen Online-Antrag mit Video-Ident an. Du brauchst dafür Ausweis, Smartphone mit Kamera und die IBAN deines Girokontos. Filialbanken verlangen teils einen Termin vor Ort.
Was brauche ich, um eine Kreditkarte zu beantragen?
Du brauchst einen gültigen Personalausweis oder Reisepass, die IBAN deines Girokontos, Angaben zu Beruf und Einkommen, eine Handynummer und eine E-Mail-Adresse. Außerdem musst du volljährig sein, in Deutschland wohnen und eine ausreichende Bonität haben.
Ab welchem Alter kann man eine Kreditkarte beantragen?
Echte Kreditkarten mit Kreditrahmen gibt es ab 18 Jahren, weil Minderjährige sich nicht verschulden dürfen. Für Jugendliche kommen Debit- oder Prepaidkarten in Frage, meist über das Konto der Eltern.
Kann jeder eine Kreditkarte beantragen?
Nein. Die Bank prüft Alter, Wohnsitz, Einkommen und Bonität. Bei negativen Schufa-Merkmalen, geringem Einkommen oder falschen Angaben kann sie den Antrag ablehnen. Dann bleiben Debit- und Prepaidkarten als Alternative.
Kann ich eine Kreditkarte ohne Schufa beantragen?
Echte Kreditkarten mit Kreditrahmen prüfen fast immer die Schufa. Ohne Schufa-Abfrage bekommst du vor allem Prepaid- und Guthabenkarten. Eine Übersicht findest du unter Kreditkarte ohne Schufa.
Wie schnell kann ich eine neue Kreditkarte nutzen?
Das hängt vom Anbieter ab. Bei einigen kannst du die Karte schon nach der Zusage in Apple Pay oder Google Pay hinterlegen. Die Plastikkarte kommt meist nach 3 bis 10 Werktagen. Prepaid- und virtuelle Karten sind oft schneller einsatzbereit.
Was kostet es, eine Kreditkarte zu beantragen?
Der Antrag ist kostenlos. Kosten entstehen erst durch Jahresgebühr, Bargeldabhebungen, Fremdwährungsaufschläge und Zinsen bei Teilzahlung. Viele Online-Karten haben dauerhaft 0 € Jahresgebühr.
Wirkt sich ein Kreditkartenantrag auf die Schufa aus?
Der Anbieter fragt bei jedem Antrag deine Schufa-Daten ab. Eine Konditionsanfrage beeinflusst den Score nicht, eine verbindliche Anfrage hat nur einen geringen Einfluss und wird in der Regel zwölf Monate gespeichert. Viele Anträge in kurzer Zeit können den Score vorübergehend senken.
Kann ich mehrere Kreditkarten haben?
Ja, du kannst mehrere Kreditkarten besitzen und auch eine zweite beantragen. Jeder Antrag löst aber eine Bonitätsprüfung aus, und alle Karten zusammen beeinflussen deinen Kreditrahmen. Stelle Anträge deshalb nacheinander, nicht gleichzeitig.
Welcher Kreditrahmen ist bei einer neuen Kreditkarte üblich?
Neukunden bekommen oft einen eher niedrigen Rahmen, der mit der Zeit steigen kann. Wie hoch er ausfällt, entscheidet die Bank nach Einkommen und Bonität. Karten mit höherem Limit zeigen wir im Ratgeber zu Kreditkarten mit 5.000 Euro Limit.
Was tun, wenn die Kreditkarte abgelehnt wird?
Fordere die kostenlose Schufa-Datenkopie an und prüfe sie auf Fehler. Stelle nicht sofort viele neue Anträge, sondern such gezielt passende Anbieter. Alternativ bleiben Debit- und Prepaidkarten, die weniger streng prüfen.