Du hast zwei Leasingangebote für dasselbe Auto und willst wissen, welches wirklich günstiger ist? Dafür gibt es den Leasingfaktor. Du kannst ihn mit einer einfachen Formel aus der monatlichen Rate und dem Bruttolistenpreis berechnen, und er hilft dir, Angebote auf einen Blick zu vergleichen.
Dieser Ratgeber zeigt dir die Formel mit und ohne Sonderzahlung, rechnet Beispiele durch und erklärt, was ein guter Wert ist und was der Faktor nicht verrät. Wenn du nicht selbst rechnen willst, nutze den Leasingfaktor-Rechner.
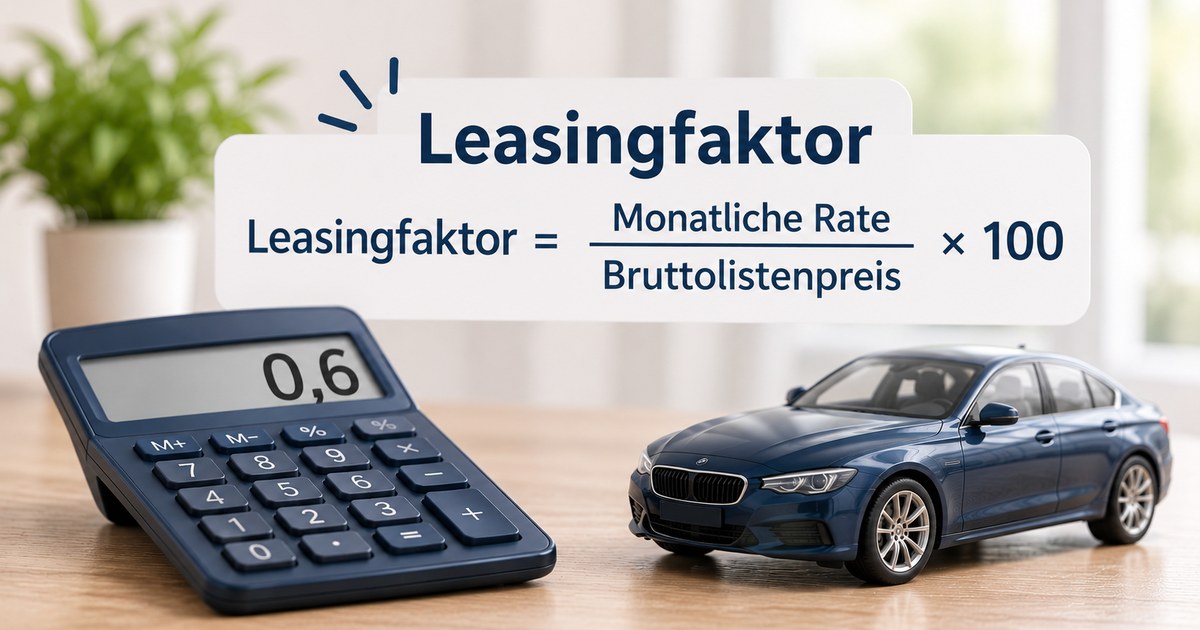
Der Leasingfaktor setzt die monatliche Leasingrate ins Verhältnis zum Bruttolistenpreis: Rate ÷ Bruttolistenpreis × 100. Bei einer Sonderzahlung rechnest du sie auf die Laufzeit um und addierst sie zur Rate. Als Faustregel gilt: je niedriger, desto besser, ein Faktor bis 1,0 wird häufig als gutes Angebot genannt. Aussagekräftig ist der Vergleich nur für dasselbe Auto mit gleicher Laufzeit und gleicher Fahrleistung.
Was ist der Leasingfaktor?
Der Leasingfaktor ist eine Kennzahl, die angibt, wie viel Prozent des Listenpreises du jeden Monat als Leasingrate zahlst. Ein niedriger Wert bedeutet geringere monatliche Kosten im Verhältnis zum Wert des Autos. Weil der Faktor das Angebot auf eine einzige Zahl bringt, kannst du damit auch Angebote für unterschiedlich teure Fahrzeuge oder von verschiedenen Anbietern nebeneinanderlegen. Meist wird er ohne Prozentzeichen genannt, zum Beispiel „Leasingfaktor 0,9“.
Leasingfaktor berechnen: Die Formel
Du brauchst nur zwei Zahlen: die monatliche Leasingrate und den Bruttolistenpreis des Fahrzeugs, also den Listenpreis mit Mehrwertsteuer. Ein Beispiel: Die Rate beträgt 400 €, der Listenpreis 40.000 €. Dann rechnest du 400 ÷ 40.000 × 100 und kommst auf einen Leasingfaktor von 1,00. Du zahlst also jeden Monat ein Prozent des Listenpreises.
Leasingfaktor mit Sonderzahlung berechnen
Viele Angebote verlangen zu Beginn eine Sonderzahlung, die die Rate senkt. Sie kostet dich trotzdem Geld, deshalb gehört sie in die Rechnung. Du verteilst sie auf die Laufzeit und addierst sie zur Rate. Bleiben wir beim Beispiel und nehmen 3.000 € Sonderzahlung bei 36 Monaten Laufzeit: 3.000 ÷ 36 sind 83,33 € pro Monat. Zusammen mit der Rate sind das 483,33 €, und 483,33 ÷ 40.000 × 100 ergibt einen Leasingfaktor von 1,21. Ohne die Sonderzahlung hättest du nur 1,00 gesehen und das Angebot zu günstig eingeschätzt.
Gesamtkostenfaktor: Überführung und einmalige Kosten einrechnen
Wer es genauer wissen will, rechnet auch einmalige Kosten wie Überführung und Zulassung ein. Im Beispiel kommen 1.000 € dazu: Sonderzahlung und einmalige Kosten sind zusammen 4.000 €, geteilt durch 36 Monate sind das 111,11 € pro Monat. Mit der Rate ergibt das 511,11 €, und der Gesamtkostenfaktor liegt bei 1,28. Nicht jede Quelle rechnet Nebenkosten mit: Volkswagen Financial Services betrachtet Überführungskosten und Versicherungen zum Beispiel separat. Entscheidend ist, dass du bei allen Angeboten, die du vergleichst, gleich rechnest.
Beispiel: Zwei Angebote im Vergleich
Nehmen wir ein Auto mit einem Listenpreis von 38.000 € und 36 Monaten Laufzeit. Angebot A kostet 349 € im Monat, ohne Sonderzahlung. Angebot B kostet nur 289 €, verlangt aber 4.000 € Sonderzahlung. Auf den ersten Blick wirkt B mit 60 € weniger Rate günstiger. Die Rechnung zeigt etwas anderes: Bei A liegt der Leasingfaktor bei 349 ÷ 38.000 × 100 = 0,92. Bei B sind es (289 + 4.000 ÷ 36) ÷ 38.000 × 100 = 1,05. Über die Laufzeit zahlst du bei A insgesamt 12.564 €, bei B sind es 289 × 36 + 4.000 = 14.404 €, also 1.840 € mehr. Das gilt natürlich nur, wenn Auto, Laufzeit und Fahrleistung bei beiden Angeboten gleich sind. Die Zahlen sind frei gewählt und dienen nur zur Veranschaulichung.
Was ist ein guter Leasingfaktor?
Eine feste Norm gibt es nicht. Als Faustregel gilt: je niedriger, desto besser. Volkswagen Financial Services nennt einen Faktor von höchstens 1,0 als Orientierung für ein gutes Angebot. Wie hoch der Faktor ausfällt, hängt stark vom Auto ab. Modelle mit stabilem Restwert und Kleinwagen haben nach Angaben von Volkswagen Financial Services tendenziell einen niedrigeren Faktor als Luxusautos und Fahrzeuge mit hohem Wertverlust. Weitere Einflüsse sind Laufzeit, Fahrleistung und deine Bonität. Vergleiche deshalb nur Angebote für dasselbe Modell und nimm den Richtwert nicht als feste Grenze.
Was der Leasingfaktor nicht zeigt
Der Leasingfaktor ist ein grober Vergleichswert und sagt nichts über alles, was ein Leasingvertrag sonst kostet. Er berücksichtigt nicht, wie viele Kilometer pro Jahr enthalten sind und was Mehrkilometer kosten. Er unterscheidet nicht zwischen Kilometerleasing und Restwertleasing, bei dem du am Ende für einen Minderwert geradestehen kannst. Rückgabekosten für Schäden, Versicherung, Wartung und Reifen stecken ebenfalls nicht drin. Und er sagt nichts über die Ausstattung. Zwei Angebote mit demselben Faktor können deshalb unterschiedlich teuer werden, wenn die Bedingungen nicht gleich sind.
So nutzt du den Leasingfaktor-Rechner
Angebot bereitlegen
Notiere dir Bruttolistenpreis, monatliche Rate, Laufzeit, Sonderzahlung und einmalige Kosten wie Überführung und Zulassung.
Zahlen eingeben
Trage sie im Leasingfaktor-Rechner ein. Die Felder zeigen zunächst ein Beispiel, das du überschreibst.
Ergebnis lesen
Der Leasingfaktor inklusive Sonderzahlung ist der Wert, den du vergleichst. Der Gesamtkostenfaktor rechnet auch einmalige Kosten ein.
Weitere Angebote prüfen
Gib die anderen Angebote nacheinander ein und vergleiche nur Angebote für dasselbe Auto mit gleicher Laufzeit und Fahrleistung.
Gesamtkosten daneben legen
Der Rechner zeigt dir auch die Gesamtkosten über die Laufzeit und die durchschnittlichen Kosten pro Monat.
Leasing oder Autokredit?
Leasing und Autokredit lösen dasselbe Problem auf verschiedene Weise. Beim Leasing zahlst du für die Nutzung und gibst das Auto am Ende zurück. Beim Autokredit kaufst du das Auto: Es gehört dir von Anfang an, du zahlst Kreditzinsen und trägst den Wertverlust selbst. Manche Banken verlangen als Sicherheit, dass sie den Fahrzeugbrief bis zur letzten Rate behalten.
Was günstiger ist, lässt sich nicht pauschal sagen. Der Leasingfaktor hilft nur beim Vergleich von Leasingangeboten untereinander. Für den Vergleich mit dem Kauf legst du die Gesamtkosten nebeneinander:
Den Verkaufswert kennst du erst am Ende, hier liegen Risiko und Chance beim Kauf. Wer viel fährt oder das Auto lange behalten will, fährt mit dem Kauf tendenziell besser. Wer alle paar Jahre ein neues Auto möchte und seine Kosten planbar halten will, ist beim Leasing oft besser aufgehoben. Welchen Zins du bei einem Autokredit zahlst, legt die Bank nach Bonität, Betrag und Laufzeit fest. Ein konkretes Angebot bekommst du erst nach einer Anfrage. Wenn du den Kauf durchrechnen willst, kannst du ein Autokredit-Angebot ansehen und die Gesamtkosten danach mit deinem Leasingangebot vergleichen.
Unser Fazit
Mit dem Leasingfaktor kannst du Leasingangebote schnell vergleichen: Rate ÷ Bruttolistenpreis × 100, bei Sonderzahlung auf die Laufzeit umgelegt. Wichtig ist, dass du die Sonderzahlung immer mitrechnest und nur Angebote für dasselbe Auto unter gleichen Bedingungen vergleichst. Ein Faktor bis 1,0 gilt häufig als gutes Angebot, ist aber nur eine Faustregel. Wer zusätzlich die Gesamtkosten über die Laufzeit betrachtet, vermeidet böse Überraschungen und kann Leasing auch mit dem Kauf vergleichen.
Häufige Fragen zum Leasingfaktor
Wie berechnet man den Leasingfaktor?
Du teilst die monatliche Leasingrate durch den Bruttolistenpreis des Fahrzeugs und multiplizierst das Ergebnis mit 100. Bei 400 € Rate und 40.000 € Listenpreis ist der Leasingfaktor 1,00.
Wie berechne ich den Leasingfaktor mit Sonderzahlung?
Du teilst die Sonderzahlung durch die Laufzeit in Monaten, addierst das Ergebnis zur Rate und teilst die Summe durch den Bruttolistenpreis. Danach multiplizierst du mit 100. Bei 400 € Rate, 3.000 € Sonderzahlung, 36 Monaten und 40.000 € Listenpreis sind das 1,21.
Was ist ein guter Leasingfaktor?
Je niedriger, desto besser. Volkswagen Financial Services nennt einen Faktor von höchstens 1,0 als Orientierung für ein gutes Angebot. Eine feste Norm gibt es nicht, und der Faktor hängt stark vom Modell und seinem Restwert ab.
Brutto oder netto: Welchen Listenpreis nehme ich?
Die Formel verwendet den Bruttolistenpreis. Gib die Rate so ein, wie sie im Angebot steht, und vergleiche nur Angebote, die gleich angegeben sind, also alle mit oder alle ohne Mehrwertsteuer. Bei gewerblichen Angeboten werden Raten häufig netto genannt.
Was ist der Unterschied zwischen Leasingfaktor und Gesamtkostenfaktor?
Der Leasingfaktor bezieht Rate und Sonderzahlung ein. Der Gesamtkostenfaktor rechnet zusätzlich einmalige Kosten wie Überführung und Zulassung ein. Du solltest bei allen Angeboten dieselbe Variante verwenden.
Ist ein niedriger Leasingfaktor immer besser?
Nicht immer. Der Faktor zeigt nur das Verhältnis von Rate zu Listenpreis. Kilometerbegrenzung, Rückgabekosten, Versicherung und Wartung sind darin nicht enthalten und können ein Angebot mit niedrigem Faktor teurer machen.
Wo finde ich den Bruttolistenpreis?
In der Preisliste oder im Konfigurator des Herstellers. Oft steht er auch im Leasingangebot. Im Zweifel fragst du beim Händler nach.
Gibt es einen Leasingfaktor-Rechner?
Ja, den findest du hier: Leasingfaktor-Rechner. Du gibst Listenpreis, Rate, Laufzeit und Sonderzahlung ein und siehst sofort den Faktor und die Gesamtkosten.