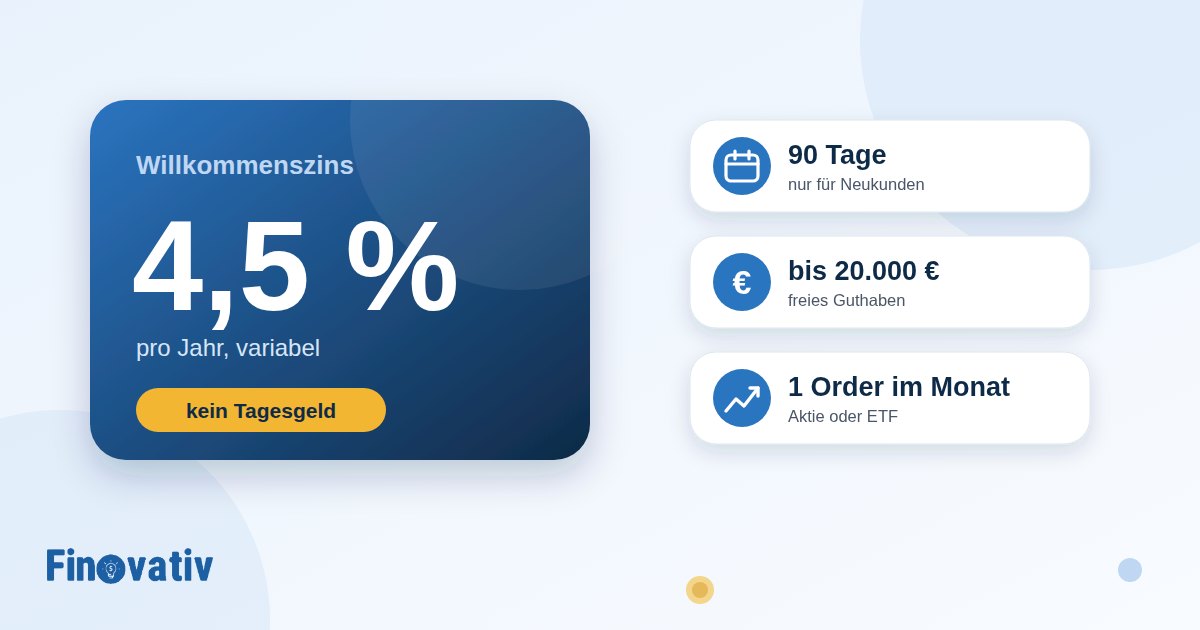
XTB zahlt Neukunden 4,5 % Zinsen auf nicht investiertes Guthaben, aber mit klaren Bedingungen: nur für die ersten 90 Tage, bis 20.000 €, nur mit mindestens einer Aktien- oder ETF-Order pro Kalendermonat und mit variablem Zins. Es ist kein Tagesgeld, sondern ein Verrechnungskonto bei einem Broker. Nach den 90 Tagen gilt der deutlich niedrigere Standardzins. Die Aktion lohnt sich vor allem, wenn du ohnehin Aktien oder ETFs kaufen willst.
| Zins | 4,5 % pro Jahr (Willkommenszins), variabel und wöchentlich anpassbar |
|---|---|
| Wer bekommt ihn? | Neukunden, die zwischen dem 14.10. und dem 31.12.2026 ein Konto eröffnen |
| Wie lange? | Die ersten 90 Tage ab Vertragsabschluss |
| Bis zu welchem Betrag? | Freie Mittel bis insgesamt 20.000 € über alle Konten |
| Bedingung | Pro Kalendermonat mindestens eine Order zum Kauf oder Verkauf einer Aktie oder eines ETFs |
| Danach | Standardzins, laut Biallo zuletzt 1,10 % pro Jahr (variabel) |
| Produktart | Verrechnungskonto bei einem Broker, kein Tagesgeld einer Bank |
👉 Zum Angebot: XTB-Konto eröffnen. Beachte den Risikohinweis weiter unten. Das Angebot ist kein Tagesgeld und keine Anlageberatung.
Was steckt hinter den 4,5 %?
XTB verzinst das freie Guthaben auf dem Handelskonto, also Geld, das du eingezahlt, aber noch nicht investiert hast. Dafür gibt es drei Zinsstufen:
| Stufe | Wer | Betrag und Dauer |
|---|---|---|
| Willkommenszins: 4,5 % | Neukunden mit Kontoeröffnung vom 14.10. bis 31.12.2026 | Bis 20.000 €, erste 90 Tage |
| Vorzugszins | Kunden, die vor dem 14.10.2026 ein Konto eröffnet haben | Bis 100.000 €, erste 90 Tage |
| Standardzins | Alle Kunden danach und für Beträge über der Grenze | Variabel, derzeit niedriger |
Angaben laut XTB-Zinsseite. Die Zinssätze sind variabel und werden einmal pro Woche aktualisiert.
Wichtig: Die 4,5 % sind eine Aktion für Neukunden. Sie sind weder dauerhaft noch bedingungslos. Wer nur Geld parken will, bekommt den erhöhten Zins nicht.
Welche Bedingungen gelten?
- Zeitraum der Kontoeröffnung: Die Aktion gilt für Neukunden, die zwischen dem 14.10. und dem 31.12.2026 ein Konto eröffnen.
- Laufzeit: Der Willkommenszins gilt für die ersten 90 Tage ab Vertragsabschluss.
- Betragsgrenze: Er gilt für freie Mittel bis insgesamt 20.000 € über alle Konten. Darüber greift der Standardzins.
- Monatliche Order: Pro Kalendermonat musst du mindestens eine Aktie oder einen ETF kaufen oder verkaufen. Laut Biallo zählt auch eine Sparplanausführung. Ohne Order gilt in diesem Monat nur der Standardzins.
- Variabler Zins: Der Zins kann wöchentlich angepasst werden. Sinkt er, gilt der niedrigere Satz auch innerhalb der 90 Tage.
- Berechnung und Auszahlung: Die Zinsen werden täglich berechnet und monatlich innerhalb von fünf Werktagen nach Monatsende ausgezahlt.
- Kein Mindestbetrag: Du musst keinen Mindestkontostand haben.
- Steuern: Laut XTB werden Zinsen in Deutschland in der Regel per Selbstveranlagung versteuert. Du erhältst eine jährliche Erträgnisaufstellung.
Die vollständigen Bedingungen stehen in den AGB zur Willkommenszinsen-Aktion auf der Zinsseite von XTB.
XTB-Zinsen oder Tagesgeld: Was ist der Unterschied?
Der Zinssatz klingt nach Tagesgeld, die Bedingungen sind aber andere. Die wichtigsten Unterschiede:
| Merkmal | XTB Willkommenszins | Klassisches Tagesgeld |
|---|---|---|
| Produkt | Verrechnungskonto bei einem Wertpapierdienstleister | Einlage bei einer Bank |
| Zins | 4,5 %, variabel, wöchentlich anpassbar | Meist variabel, oft mit befristeter Zinsgarantie |
| Dauer | 90 Tage | Je nach Bank, bei unseren Tagesgeld-Partnern 4 bis 6 Monate |
| Bedingung | Monatliche Aktien- oder ETF-Order | Keine Handelspflicht |
| Maximalbetrag | 20.000 € | Je nach Bank unterschiedlich |
| Absicherung | Getrennte Verwahrung bei Partnerbanken, bei deren Ausfall Einlagensicherung bis 100.000 € | Gesetzliche Einlagensicherung bis 100.000 € je Kunde und Bank |
| Verfügbarkeit | Laut XTB jederzeit verfügbar | Jederzeit verfügbar |
Rechenbeispiel: Was bringen 4,5 % in 90 Tagen?
Das Beispiel zeigt die Zinsen für 90 Tage, brutto und vor Steuern. Es rechnet mit konstanten Zinssätzen. Da der Zins variabel ist, können die tatsächlichen Erträge abweichen.
| Betrag | XTB 4,5 % | XTB Standardzins 1,10 % | Tagesgeld 4,00 % |
|---|---|---|---|
| 5.000 € | 55,48 € | 13,56 € | 49,32 € |
| 10.000 € | 110,96 € | 27,12 € | 98,63 € |
| 20.000 € | 221,92 € | 54,25 € | 197,26 € |
Berechnung: Betrag × Zinssatz × 90/365. Brutto, ohne Zinseszins und ohne Steuern. Der Standardzins von 1,10 % ist der zuletzt von Biallo genannte Wert und kann sich ändern.
Gegenüber einem Tagesgeld mit 4,00 % bringt der Willkommenszins bei 10.000 € in 90 Tagen rund 12,33 € mehr, vorausgesetzt du erfüllst die monatliche Order-Bedingung. Nach den 90 Tagen fällt der Zins auf den Standardzins zurück, ein Tagesgeld mit Zinsgarantie läuft dagegen meist länger.
Für wen lohnt sich die Aktion?
Das spricht dafür
- Du willst ohnehin ein Depot eröffnen und Aktien oder ETFs kaufen.
- Du planst einen ETF-Sparplan und kannst die monatliche Order damit erfüllen.
- Du bist Neukunde und willst bis zu 20.000 € für drei Monate verzinsen.
- Du bist bereit, deine Anlage laufend im Blick zu behalten.
Das spricht dagegen
- Du willst dein Geld nur sicher parken, ohne Börsenkontakt.
- Du möchtest eine planbare, längere Zinsgarantie.
- Du hast mehr als 20.000 € zum Verzinsen.
- Du bist bereits XTB-Kunde, dann gilt der Standardzins.
- Du scheust Kursschwankungen von Aktien und ETFs.
Wie sicher ist das Guthaben?
Das Guthaben bei XTB ist anders abgesichert als ein Tagesgeld bei einer Bank. Laut XTB gilt:
- Getrennte Konten: Nicht investierte Kundengelder liegen auf Treuhandsammelkonten bei Partnerbanken, zum Beispiel bei der JP Morgan SE in Frankfurt. Sie sind vom Vermögen von XTB getrennt.
- Ausfall einer Partnerbank: Dann sind die dort gehaltenen Gelder bis 100.000 € über die gesetzliche Einlagensicherung geschützt.
- Ausfall von XTB: Dafür nennt XTB ein Entschädigungssystem, das nicht investierte Kundengelder bis 20.100 € schützt.
- Aufsicht: XTB S.A. German Branch ist bei der BaFin registriert und unterliegt grundsätzlich der Aufsicht der polnischen Finanzaufsicht KNF.
Die Einlagensicherung schützt dein Guthaben, nicht den Wert von Wertpapieren, die du kaufst. Kurse können fallen.
Risiken: Das solltest du wissen
- Kursrisiko: Jede Order ist eine echte Anlageentscheidung. Aktien und ETFs können im Wert fallen, auch Verluste sind möglich.
- Befristeter Zins: Nach 90 Tagen gilt der Standardzins, der deutlich niedriger liegt.
- Variabler Zins: Der Satz kann wöchentlich sinken, die 4,5 % sind nicht für 90 Tage garantiert.
- Order-Pflicht: Ohne Order in einem Monat entfällt der erhöhte Zins für diesen Monat.
- Steuern: Du musst die Zinsen in der Regel selbst in der Steuererklärung angeben.
- Kein Tagesgeld: Absicherung und Bedingungen unterscheiden sich von einem Bankkonto.
Dies ist keine Anlageberatung. Prüfe die Bedingungen und den vollständigen Risikohinweis von XTB, bevor du ein Konto eröffnest.
So eröffnest du das Konto und nutzt die Aktion
Konto online eröffnen
Starte den Antrag auf der Website von XTB zwischen dem 14.10. und dem 31.12.2026. XTB nennt eine Dauer von etwa 15 Minuten.
Identität bestätigen
Du identifizierst dich über die XTB-App und hältst dafür deinen Ausweis bereit.
Geld einzahlen
Zahle das Guthaben ein, das du verzinsen willst. Der Willkommenszins gilt für bis zu 20.000 € über alle Konten.
Jeden Monat eine Aktie oder einen ETF handeln
Gib pro Kalendermonat mindestens eine Kauf- oder Verkaufsorder für eine Aktie oder einen ETF auf. Laut Biallo zählt auch eine Sparplanausführung.
Zinsen im Blick behalten
Der Zins ist variabel und wird wöchentlich angepasst. Die Gutschrift erfolgt innerhalb von fünf Werktagen nach Monatsende.
Alternativen: Tagesgeld ohne Handelspflicht
Wenn du dein Geld nur verzinsen willst, ohne zu handeln, sind klassische Tagesgeld-Konten die planbarere Wahl. Das sind die Neukundenzinsen unserer Tagesgeld-Partner:
| Anbieter | Zinssatz Neukunden | Zinsgarantie |
|---|---|---|
| Openbank | 4,00 % | 4 Monate |
| Consorsbank | 3,80 % | 5 Monate |
| BBVA | 3,75 % | 6 Monate |
| TF Bank | 3,65 % | 4 Monate |
| Renault Bank direkt | 3,50 % | 4 Monate |
Angaben laut Anbieter. Die Zinsen sind variabel, die Zinsgarantie gilt nur für den genannten Zeitraum.
Alle Konditionen im Überblick findest du im Tagesgeld-Vergleich. Wer eine feste Verzinsung bevorzugt, findet im Festgeld-Vergleich Angebote mit festem Zinssatz.
Fazit
Die 4,5 % von XTB sind ein attraktiver Zins, aber keine Tagesgeld-Alternative. Sie gelten nur für Neukunden, für 90 Tage, bis 20.000 € und nur mit einer monatlichen Aktien- oder ETF-Order. Danach fällt der Zins auf den Standardzins zurück. Wer ohnehin ein Depot eröffnen und investieren will, kann die Aktion als Zusatz mitnehmen. Wer sein Geld nur sicher parken möchte, ist mit einem Tagesgeld ohne Handelspflicht besser bedient. Lies in jedem Fall die Bedingungen und den Risikohinweis.
Zum Angebot geht es hier: XTB-Konto eröffnen. Alternativen zeigt der Tagesgeld-Vergleich.
Häufig gestellte Fragen
Wie hoch sind die XTB-Zinsen?
Neukunden erhalten 4,5 % pro Jahr auf nicht investiertes Guthaben, für die ersten 90 Tage und bis 20.000 €, wenn sie pro Kalendermonat mindestens eine Aktien- oder ETF-Order aufgeben. Danach gilt der Standardzins.
Ist das XTB-Angebot ein Tagesgeld?
Nein. Es ist ein Verrechnungskonto bei einem Broker. Der Zins gilt nur für Neukunden, befristet und mit Order-Bedingung. Mit einem Tagesgeld einer Bank ist es nicht gleichzusetzen.
Wer bekommt den Willkommenszins?
Neukunden, die zwischen dem 14.10. und dem 31.12.2026 ein Konto eröffnen. Bestehende Kunden erhalten den Standardzins.
Wie lange gilt der Zins von 4,5 %?
Für die ersten 90 Tage ab Vertragsabschluss. Danach gilt der Standardzins.
Bis zu welchem Betrag gilt der Willkommenszins?
Für freie Mittel bis insgesamt 20.000 € über alle Konten. Für höhere Beträge gilt der Standardzins.
Welche Bedingung muss ich für die 4,5 % erfüllen?
Du musst pro Kalendermonat mindestens eine Aktie oder einen ETF kaufen oder verkaufen. Laut Biallo zählt auch eine Sparplanausführung. Ohne Order gilt in dem Monat der Standardzins.
Ist der Zins von 4,5 % fest?
Nein. Der Zins ist variabel und wird einmal pro Woche aktualisiert. Er kann während der 90 Tage steigen oder sinken.
Wie hoch ist der Standardzins bei XTB?
Laut Biallo zuletzt 1,10 % pro Jahr. Der Satz ist variabel, die aktuellen Zinsen veröffentlicht XTB auf seiner Zinsseite.
Wie sicher ist mein Geld bei XTB?
Nicht investierte Gelder liegen getrennt auf Treuhandsammelkonten bei Partnerbanken. Fällt eine Partnerbank aus, greift die Einlagensicherung bis 100.000 €. Für den Ausfall von XTB nennt das Unternehmen ein Entschädigungssystem bis 20.100 €.
Muss ich die Zinsen versteuern?
Ja. Laut XTB werden Zinsen in Deutschland in der Regel per Selbstveranlagung versteuert. XTB schickt dir dafür eine jährliche Erträgnisaufstellung.
Wann werden die Zinsen gutgeschrieben?
Die Zinsen werden täglich berechnet und innerhalb von fünf Werktagen nach Ende des Kalendermonats gutgeschrieben.
Muss ich CFDs handeln, um den Zins zu bekommen?
Nein. Für den Willkommenszins genügt eine Order mit einer Aktie oder einem ETF. CFDs sind riskant, nach Angabe von XTB verlieren 77 % der Kleinanlegerkonten Geld beim CFD-Handel.
Welche Alternativen gibt es ohne Handelspflicht?
Klassische Tagesgeld-Konten verzinsen dein Geld ohne Handelspflicht, meist mit befristeter Zinsgarantie. Eine Übersicht zeigt der Tagesgeld-Vergleich.